 P4 Software
/
NominaHQ
P4 Software
/
NominaHQ
Aplica a: NominaHQ Roles: Acceso total, Captura de datos (configurar y asignar deducciones); Aprobador (aprobar la Planilla que las aplica); Solo lectura (consulta). Los administradores tienen acceso completo. Referencias regulatorias: Código de Trabajo art. 161 (tope del 50 %, sublímite del 15 % por deudas con el empleador, prioridad de la pensión alimenticia), art. 162 (Salario mínimo inembargable); Código Fiscal (base del ISR); Ley Orgánica de la CSS (cuota de Seguro Social y Seguro Educativo).
Las deducciones son los montos que se restan del salario bruto de cada empleado para obtener el salario neto. NominaHQ aplica de forma automática, al generar cada Planilla, tres grupos de deducciones: las retenciones legales obligatorias (Seguro Social, Seguro Educativo, ISR), las deducciones judiciales y voluntarias (pensión alimenticia, embargo, cuotas), y las cuotas de Préstamos y anticipos. El sistema respeta el orden de prelación legal y los topes del Código de Trabajo, de modo que ninguna deducción reduce el salario por debajo de lo permitido. Lo usa el personal que prepara y aprueba la Planilla.
/master/employees/...).Use esta tarea para descuentos fijos que se repiten en cada planilla: pensión alimenticia, embargo judicial, cuota sindical, cuota de cooperativa y similares. Las retenciones de ley (Seguro Social, Seguro Educativo e ISR) no se asignan: NominaHQ las calcula solas.
Antes de empezar: el concepto debe existir en el catálogo (Maestra → Conceptos) como deducción de monto fijo. Necesita el rol Acceso total o Captura de datos.
En Empleados, haga clic en el código del empleado (en el ejemplo, E104 — Verónica Lara).
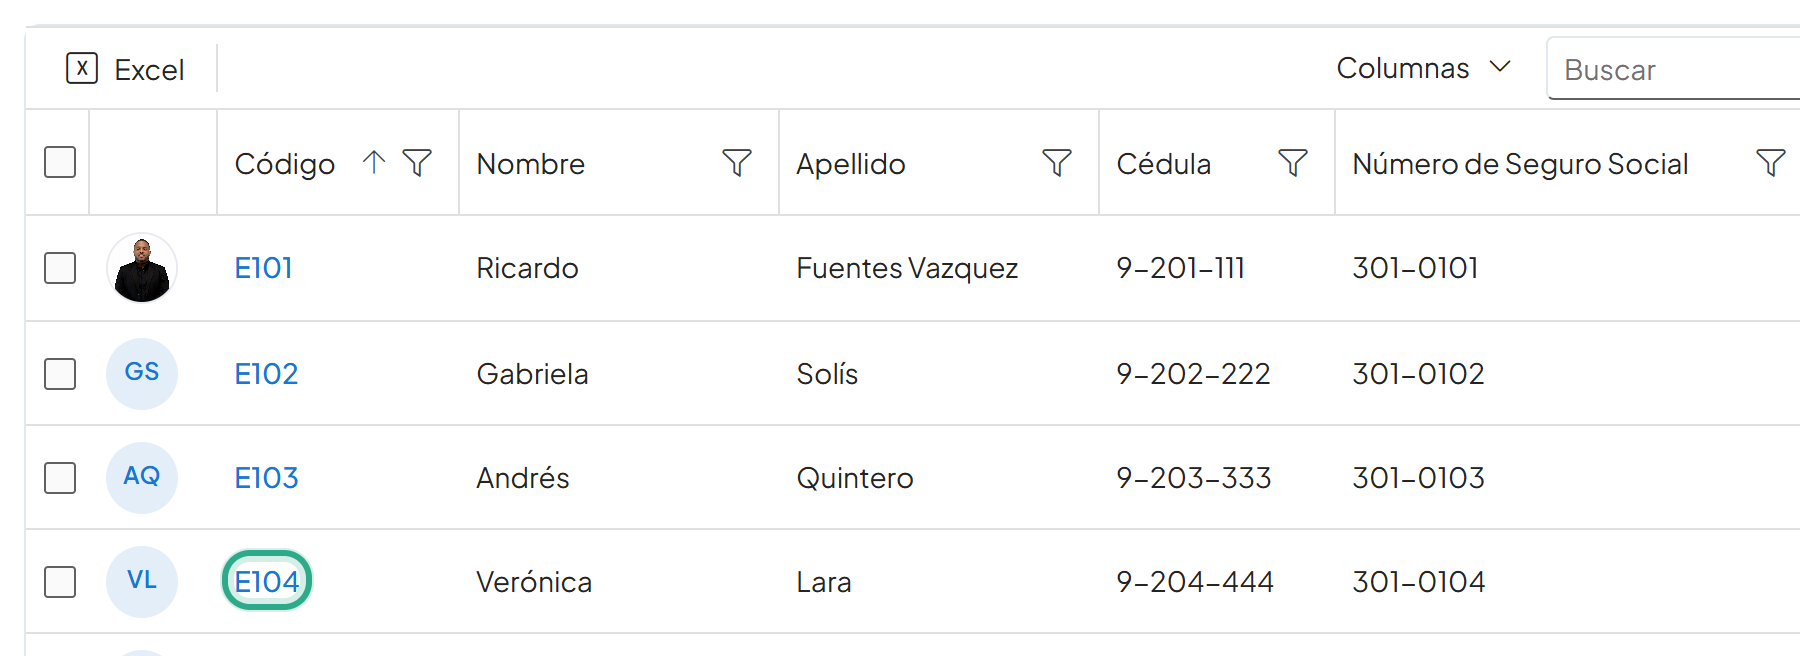
Se abre la ficha del empleado.
Baje hasta la sección Conceptos recurrentes.
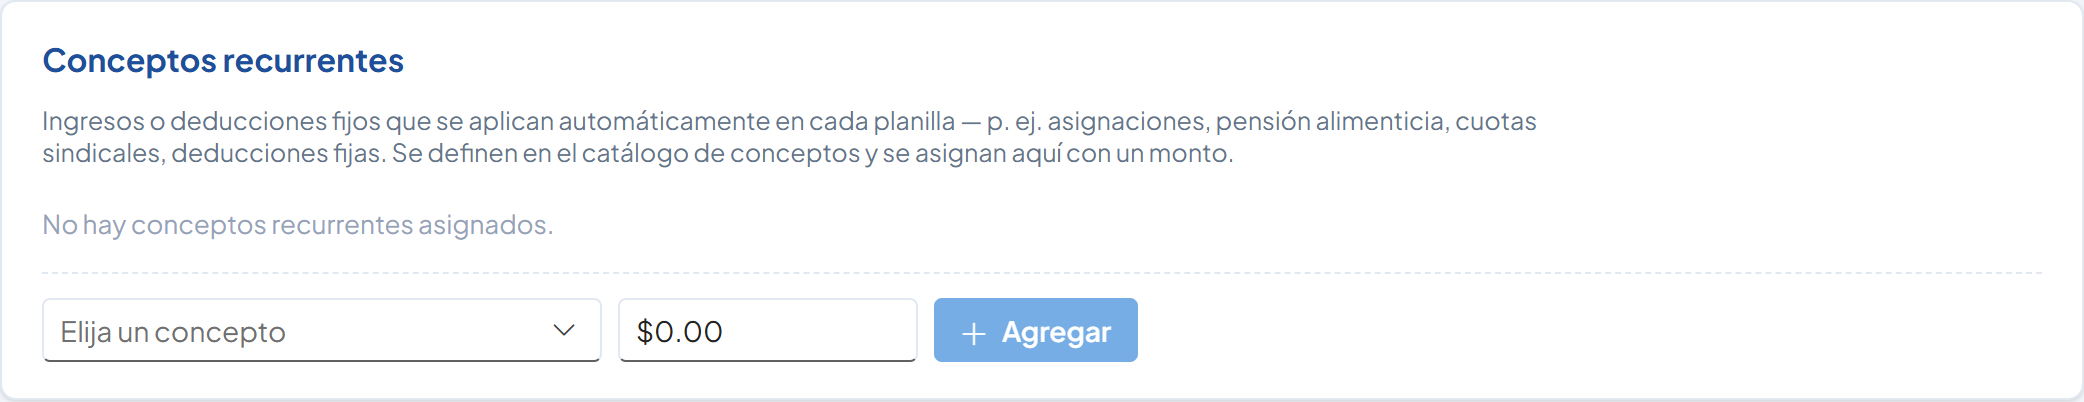
La sección lista los ingresos y deducciones fijos del empleado; si no tiene, muestra No hay Conceptos recurrentes asignados.
En Elija un concepto, escriba parte del nombre y seleccione la deducción (en el ejemplo, Cuota Sindical (SIND)).
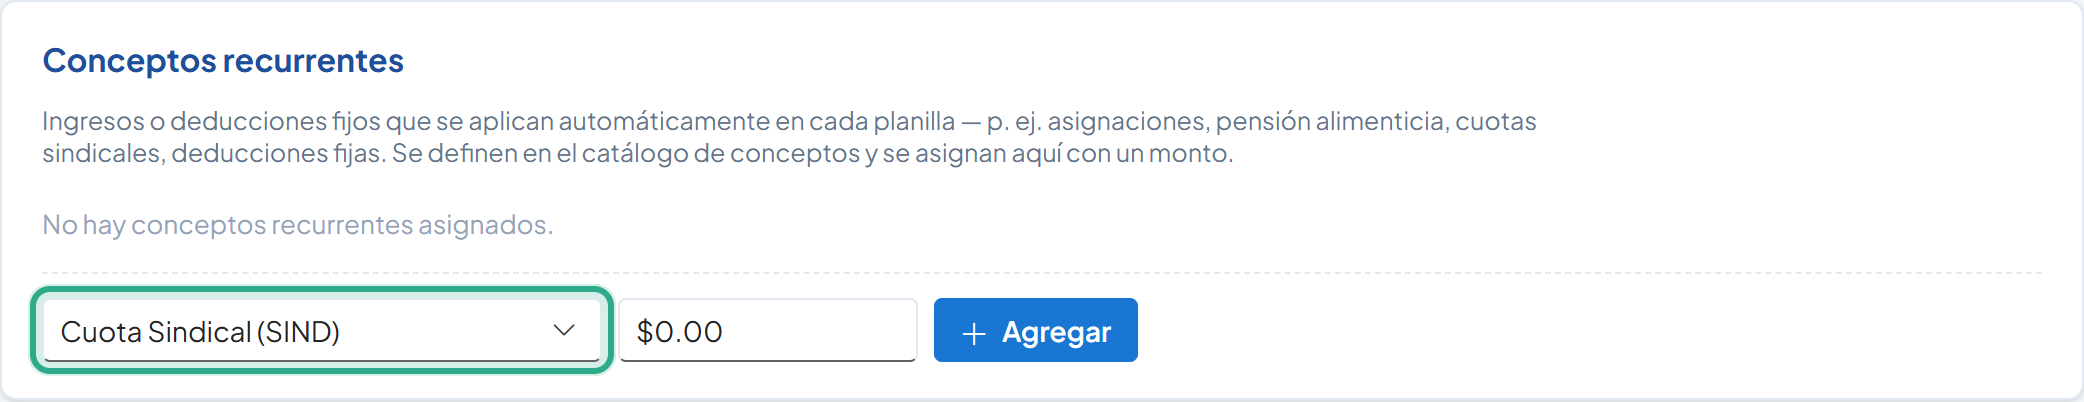
Solo aparecen conceptos de monto fijo (ingresos y deducciones). Un mismo concepto no puede asignarse dos veces al empleado.
En el campo de monto, escriba lo que se descontará en cada planilla (en el ejemplo, 10.00).
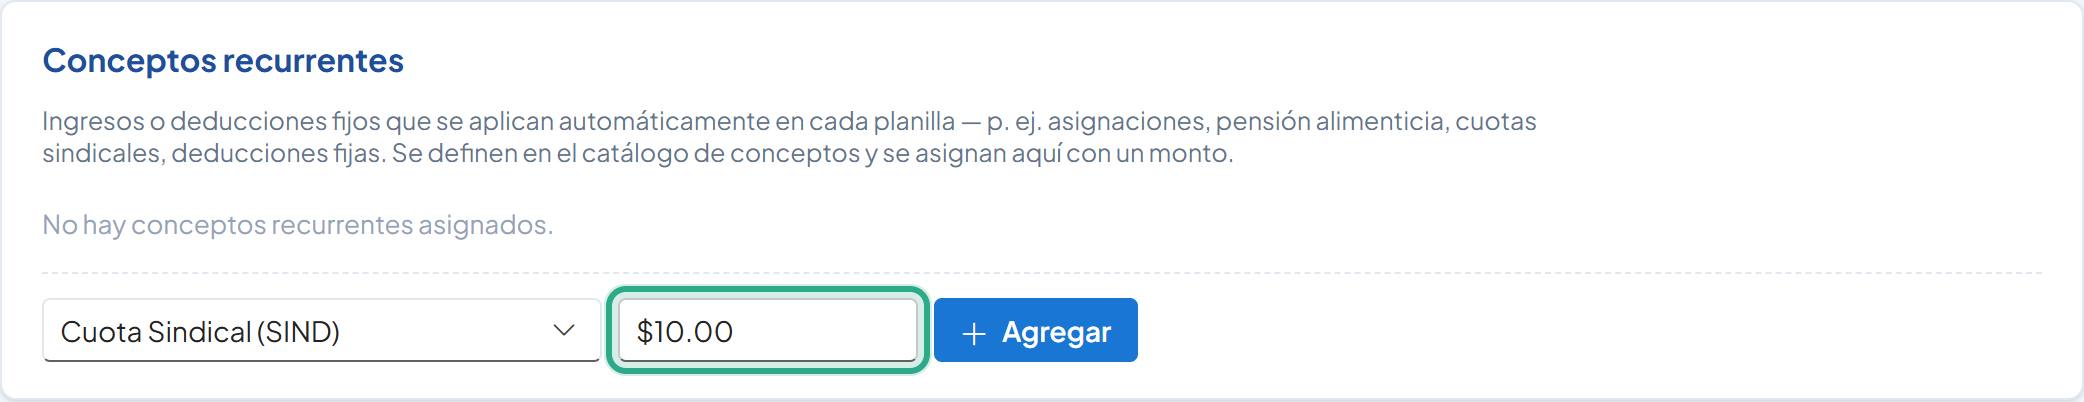
El monto se descuenta completo en cada planilla, sujeto a los topes legales (vea Orden de prelación y topes).
Haga clic en Agregar. Aparece el mensaje Concepto asignado.
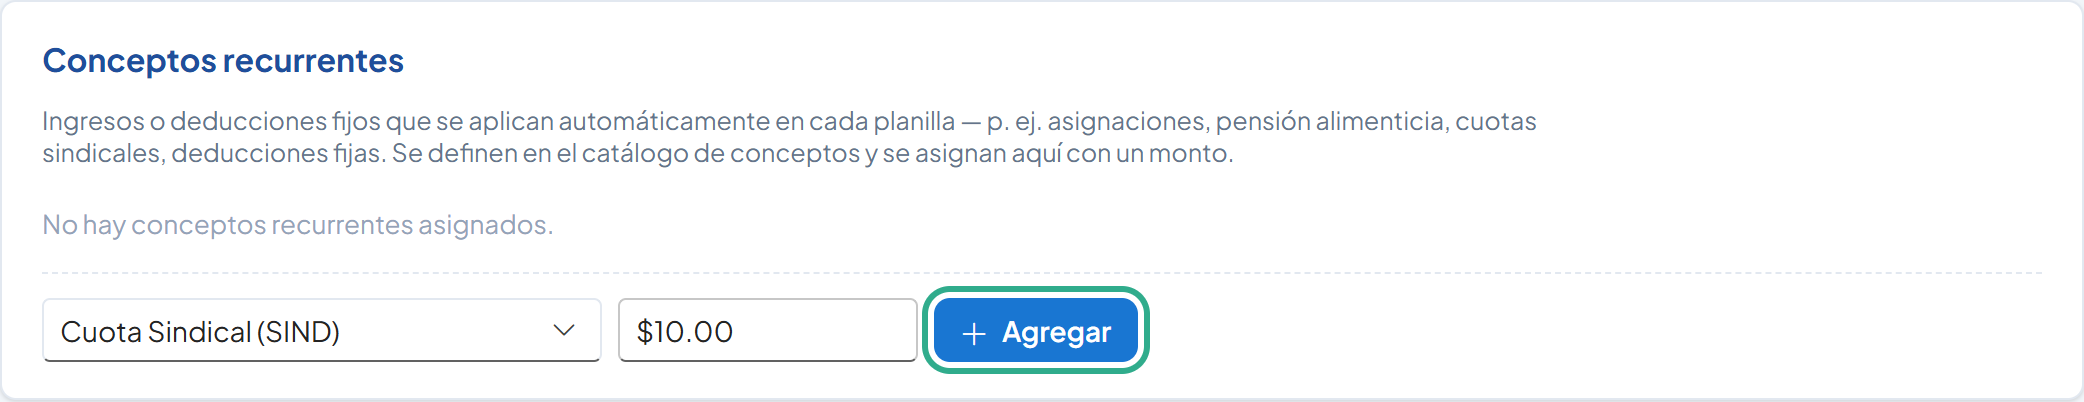
El botón se habilita cuando hay un concepto elegido.
Verifique la nueva fila con el CONCEPTO, el TIPO (Deducción) y el MONTO.
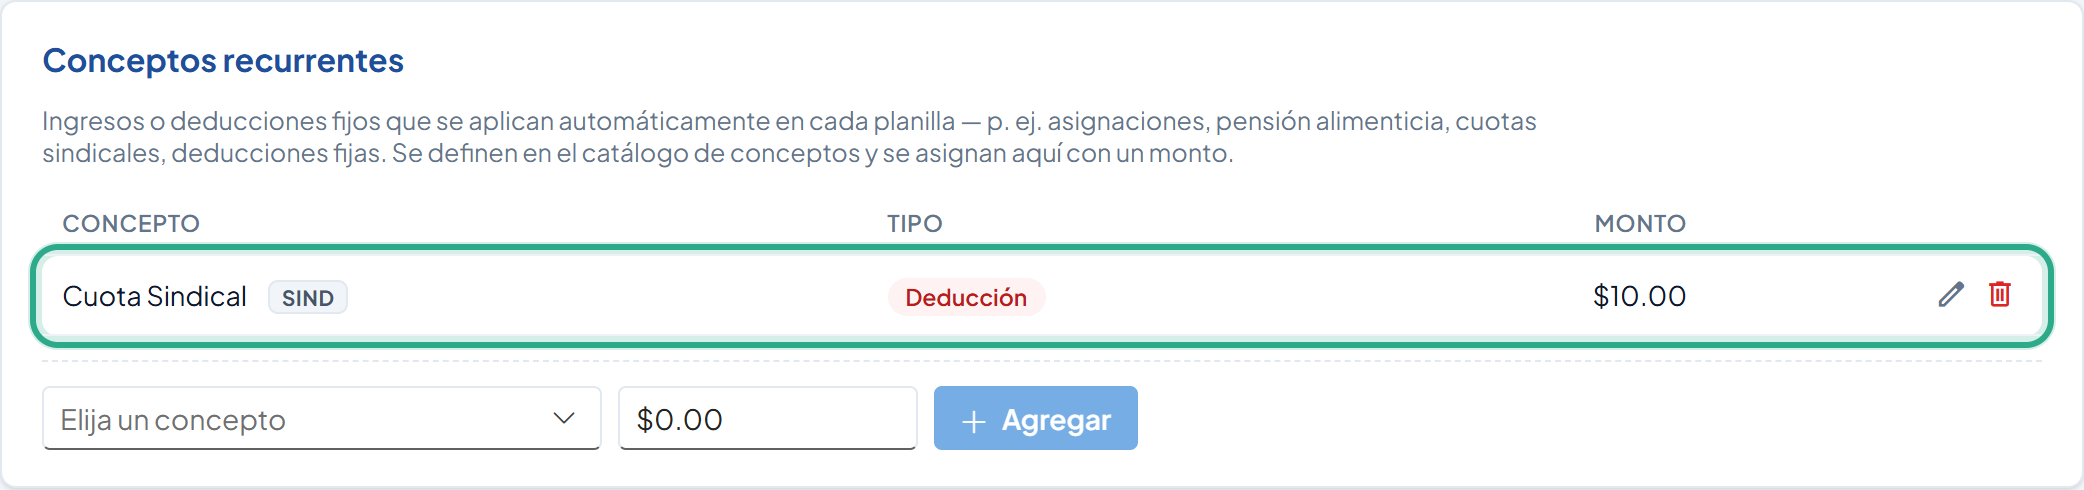
La deducción se aplica en las planillas que se calculen a partir de ahora. Para incluirla en una planilla que ya está en Borrador, ábrala y presione Recalcular.
Resultado: el empleado tiene la deducción fija asignada y NominaHQ la descontará automáticamente en cada planilla.
En la fila de la deducción, haga clic en el lápiz para cambiar el monto (confirme con el visto bueno) o en la papelera roja para retirarla.
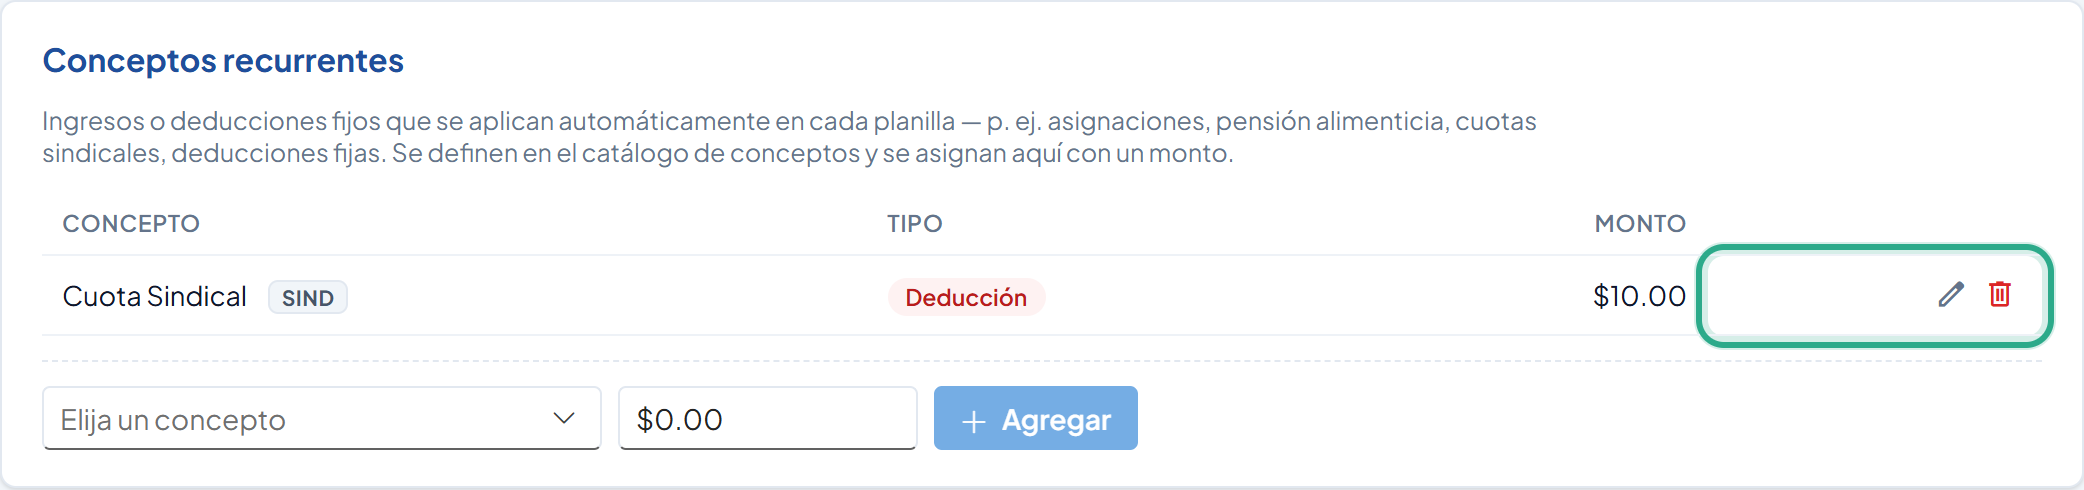
La papelera retira el concepto de inmediato, sin pedir confirmación, con el mensaje Concepto eliminado.
Resultado: el cambio se aplica en las próximas planillas que se calculen o recalculen. Las planillas ya aprobadas no cambian.
Abra la planilla del período en Nómina → Planillas y revise, en el grupo de cada empleado, las líneas con tipo Deducción: Seguro Social (9.75%), Seguro Educativo (1.25%), Impuesto Sobre la Renta, pensión alimenticia, deducciones recurrentes y cuotas de Préstamos y anticipos.
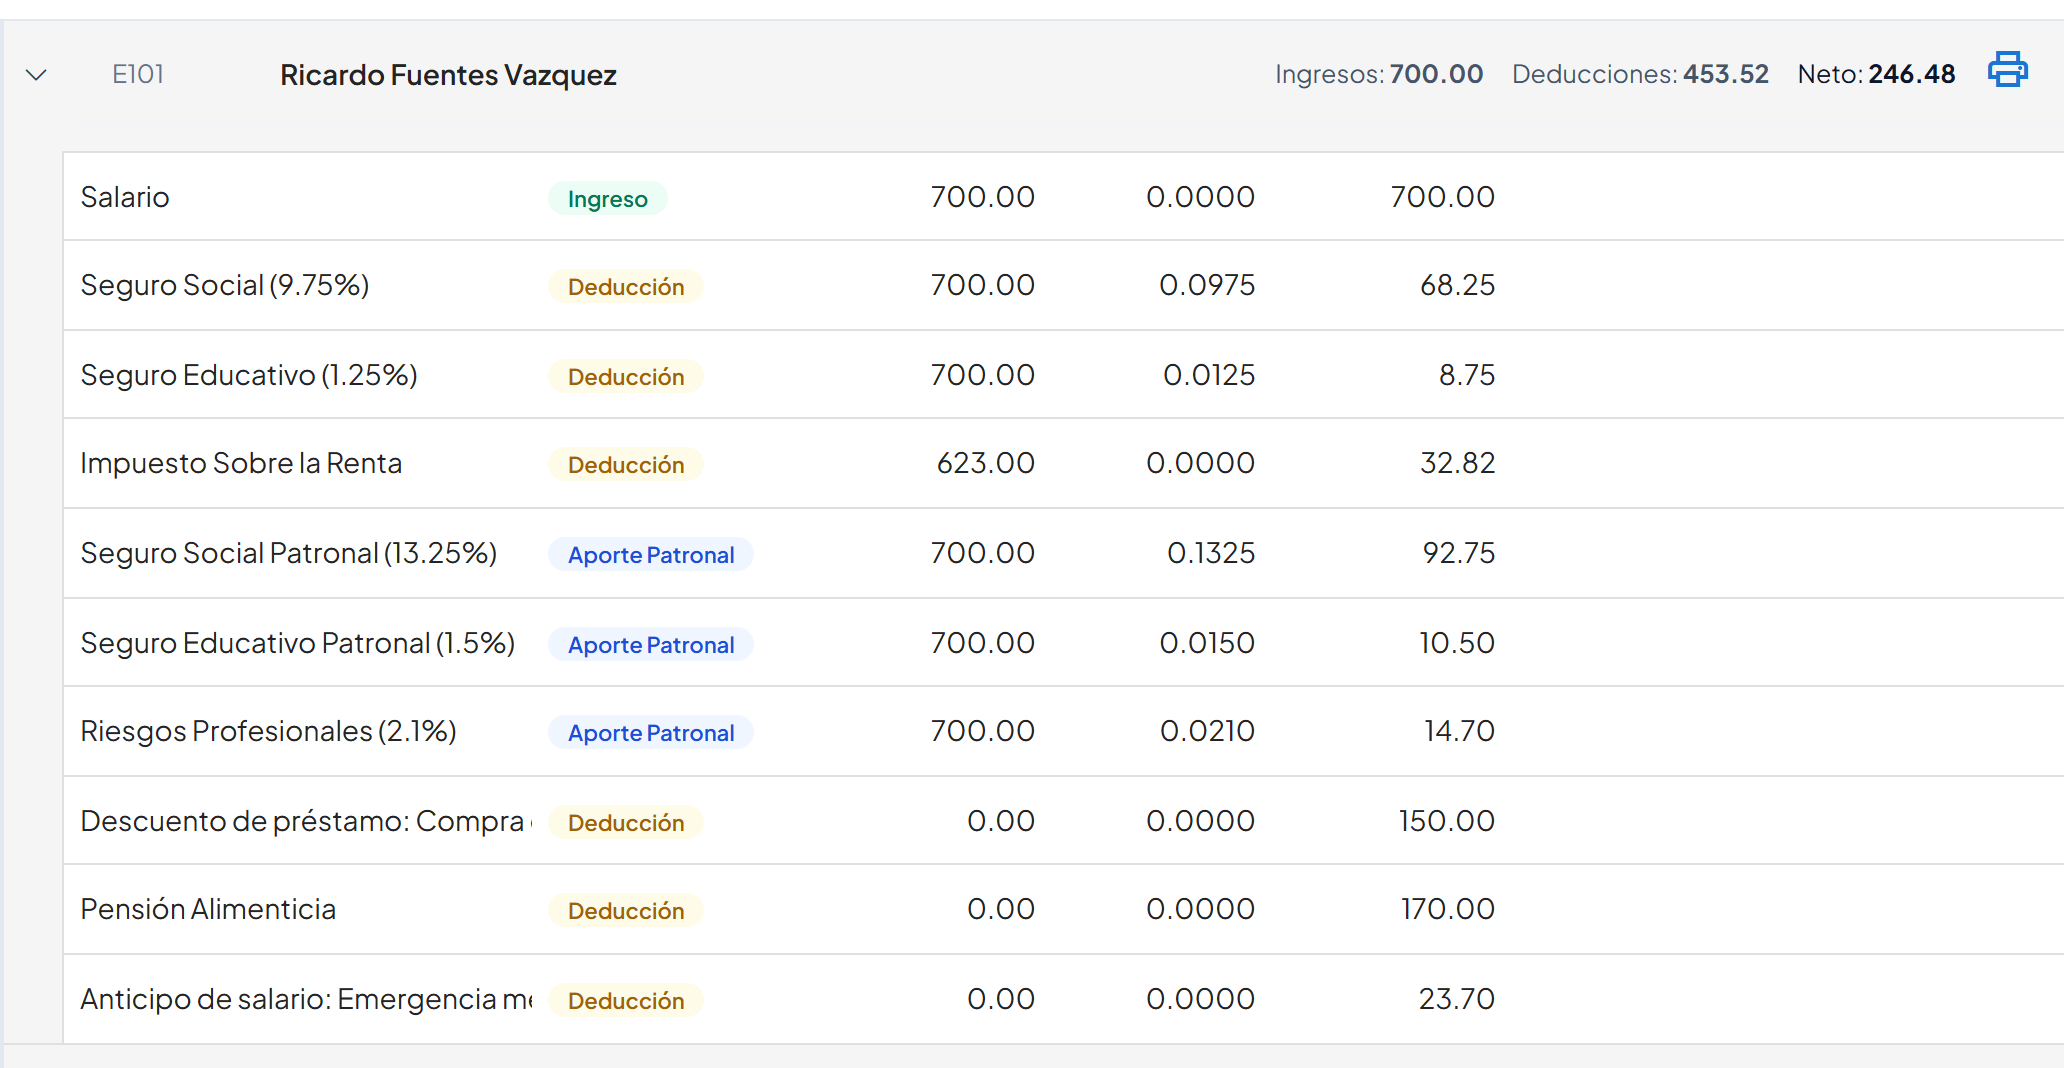
En el ejemplo, la pensión alimenticia (170.00) se descuenta completa; la cuota del préstamo Compra de auto (150.00) también cabe, pero del anticipo Emergencia médica (cuota de 50.00) solo se descuentan 23.70 porque el neto llegó al Salario mínimo inembargable del período (Art. 162). El resto se descuenta en planillas siguientes.
Resultado: ha comprobado qué se descontó a cada empleado y por qué. Al Aprobar la planilla, las cuotas de Préstamos y anticipos se aplican a sus saldos (vea Aprobar, pagar y contabilizar). Para registrar un préstamo o un anticipo, vea Préstamos y anticipos.
NominaHQ aplica las deducciones en este orden fijo:
Si el presupuesto se agota, las deducciones de menor prioridad se descuentan de forma parcial o no se descuentan en ese período.
| Campo | Tipo | Obligatorio | Descripción | Validación |
|---|---|---|---|---|
| Concepto | Desplegable | Sí | Deducción del catálogo (p. ej. Pensión Alimenticia, Embargo Judicial). | Solo conceptos de monto fijo; no se permite repetir un concepto ya asignado |
| Tipo | Texto (automático) | — | Muestra Deducción o Ingreso según el concepto. | Determinado por el catálogo |
| Monto | Numérico | Sí | Monto fijo descontado en cada Planilla. | No negativo |
Vea el detalle completo en Préstamos y anticipos.
| Campo | Tipo | Obligatorio | Descripción | Validación |
|---|---|---|---|---|
| Empleado | Desplegable | Sí | Empleado al que se aplica la deducción. | — |
| Tipo | Desplegable | Sí | Préstamo o Anticipo. | — |
| Descripción | Texto | No | Detalle del crédito; aparece en el recibo. | — |
| Monto del capital | Numérico | Sí | Importe total adeudado. | Mayor que cero |
| Cuota por período | Numérico | Sí | Monto descontado en cada Planilla. | Mayor que cero; si supera el capital, el sistema advierte |
| Tasa de interés anual (%) | Numérico | No | Solo para préstamo. | Entre 0 y 100 |
| Acreedor (banco) | Lista/Texto | No | Solo para préstamo; banco al que se remite la deducción. En blanco para un préstamo del empleador. | — |
| Fecha de inicio | Fecha | No | Fecha desde la cual aplica la cuota. | — |
| Rol | Ver | Crear | Editar | Eliminar | Aprobar |
|---|---|---|---|---|---|
| Acceso total | Sí | Sí | Sí | Sí | Sí |
| Captura de datos | Sí | Sí | Sí | Sí | No |
| Aprobador | Sí | No | No | No | Sí |
| Solo lectura | Sí | No | No | No | No |
Los administradores tienen acceso completo a todas las acciones.
| Síntoma | Causa probable | Solución |
|---|---|---|
| Una deducción no aparece en el recibo o se descontó parcialmente | El tope del 50 % o el Salario mínimo inembargable agotaron el presupuesto del período | Verifique las demás deducciones y la prioridad; la pensión alimenticia siempre se aplica primero. El remanente se descuenta en períodos siguientes |
| El anticipo no se descuenta completo | Se alcanzó el sublímite del 15 % del salario del período | Es el comportamiento legal; el resto se descuenta en períodos posteriores |
| El concepto deseado no aparece en el desplegable de Conceptos recurrentes | El concepto no es de monto fijo, o es un concepto de ley (Seguro Social, Seguro Educativo, ISR) que se calcula automáticamente | Use un concepto de monto fijo del catálogo; las retenciones de ley no se asignan manualmente |
| La cuota del préstamo no rebajó el saldo | La Planilla aún no se ha aprobado | Las cuotas se aplican al saldo del crédito al Aprobar la Planilla |
| El monto del ISR no coincide con el salario bruto | El ISR se calcula sobre la renta neta gravable, no sobre el bruto | Es correcto: la base descuenta la cuota de CSS (9.75 %) y de Seguro Educativo (1.25 %) |
¿Te resultó útil esta página?